La industria tecnológica nos tiene acostumbrados a giros inesperados y a empresas que desafían las expectativas, pero la trayectoria reciente de Micron Technology es, sin duda, una de las más asombrosas. Hace apenas un año, el gigante de la memoria reportaba ganancias de 3.200 millones de dólares por trimestre, una cifra saludable, pero lejos de los titanes financieros de Silicon Valley. Hoy, nos encontramos ante una realidad que parecía impensable: Micron afirma estar obteniendo ganancias trimestrales superiores a las de Apple. Este titular, tan audaz como impactante, nos obliga a detenernos y analizar qué ha propiciado una transformación de tal magnitud en tan poco tiempo, y qué implicaciones tiene para el sector global de semiconductores. Es una historia de resiliencia, visión estratégica y, sobre todo, una muestra clara del poder disruptivo de nuevas tendencias tecnológicas.
El contexto de hace un año: la volatilidad del mercado de memorias
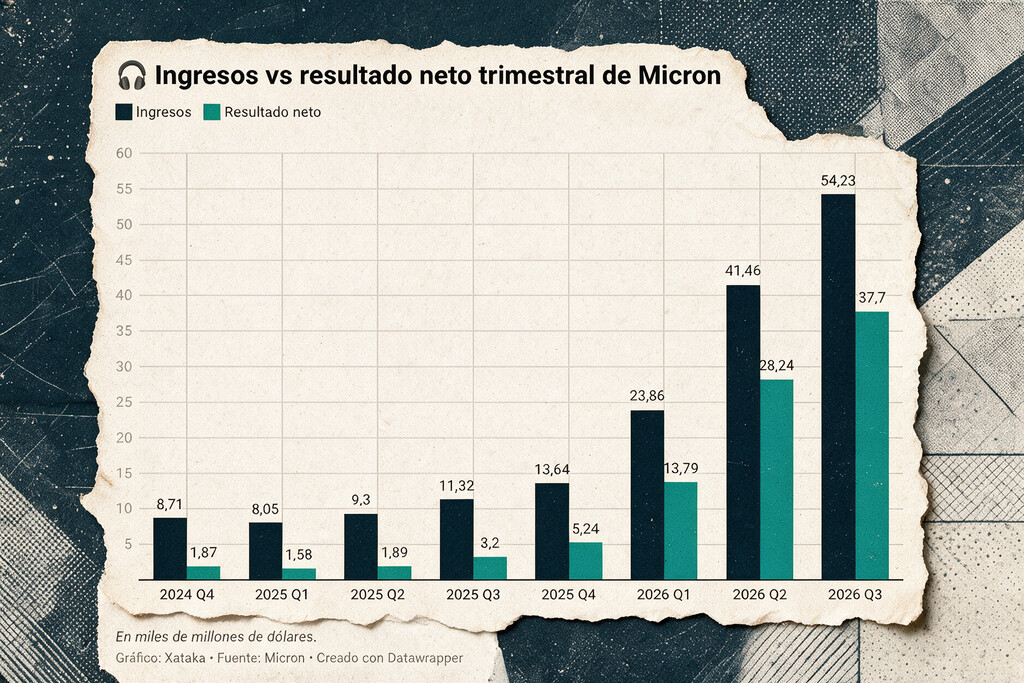
Para entender el ascenso meteórico de Micron, es crucial recordar el panorama del mercado de semiconductores de hace un año. El sector de la memoria, dominado por empresas como Samsung, SK Hynix y la propia Micron, es conocido por su naturaleza cíclica. Los precios de las memorias DRAM y NAND, que son el pan y la mantequilla de Micron, pueden fluctuar drásticamente en función de la oferta y la demanda.
A pesar de los 3.200 millones de dólares de ganancias que mencionamos, el 2023 fue un año particularmente desafiante para la industria. Hubo una desaceleración global en la demanda de PC y smartphones, lo que llevó a un exceso de inventario y, consecuentemente, a una caída significativa en los precios de los chips de memoria. Micron, como sus competidores, se vio obligado a implementar recortes en la producción y a gestionar márgenes cada vez más estrechos. Muchos analistas preveían una recuperación lenta y gradual, sin que nadie pudiera anticipar la velocidad y el alcance de lo que estaba por venir.
Un giro estratégico: el auge de la inteligencia artificial y la HBM
El catalizador principal de esta impresionante recuperación y posterior aceleración ha sido, sin duda, el boom de la inteligencia artificial (IA). La IA generativa, en particular, ha desatado una demanda sin precedentes de hardware especializado capaz de procesar ingentes cantidades de datos a velocidades vertiginosas. Los chips de memoria tradicionales no son suficientes para satisfacer estas necesidades.
La irrupción de la memoria de alto ancho de banda (HBM)
Aquí es donde entra en juego la memoria de alto ancho de banda (HBM, por sus siglas en inglés). La HBM es una tecnología revolucionaria que apila múltiples chips de memoria DRAM verticalmente, interconectándolos con rutas de comunicación ultra-rápidas. Esto permite un ancho de banda de memoria significativamente mayor y una eficiencia energética superior en comparación con la DRAM estándar, características esenciales para los centros de datos que alimentan la IA.
Micron ha invertido masivamente en la investigación y el desarrollo de HBM, posicionándose como un líder en este nicho de mercado de alto valor. Su HBM3E, por ejemplo, es una de las memorias más avanzadas y demandadas para los aceleradores de IA de última generación. Mi opinión es que esta apuesta estratégica por la HBM, en un momento donde la IA comenzaba a despegar, ha sido la clave maestra. No solo anticiparon la necesidad, sino que estaban listos con el producto cuando la demanda explotó. Para más información sobre sus avances, se puede consultar la sección de noticias de
Micron Investor Relations.
Este giro hacia productos de mayor valor añadido, junto con una recuperación gradual en el mercado de memoria para otros segmentos como automoción y almacenamiento empresarial, ha catapultado los ingresos y, más importante aún, los márgenes de beneficio de la compañía.
¿Micron supera a Apple? Analizando la afirmación
La afirmación de que Micron ahora gana más que Apple es impactante y requiere una contextualización. Apple es una de las compañías más rentables del mundo, con ingresos y beneficios netos que ascienden a decenas de miles de millones de dólares por trimestre. Sus ganancias derivan de un ecosistema diversificado que incluye ventas de hardware (iPhone, Mac, iPad), servicios (App Store, Apple Music) y más.
Si bien los números específicos de los beneficios trimestrales de Micron que superan a Apple pueden referirse a un trimestre excepcional, a métricas muy específicas o incluso a un crecimiento porcentual desmesurado en comparación con la estabilidad de Apple, la contundencia de la frase nos obliga a reflexionar sobre el peso que está adquiriendo el sector de semiconductores. Lo que sí es innegable es el crecimiento exponencial de Micron impulsado por la IA. El valor de mercado y las expectativas de futuro para empresas como Micron, que son proveedores clave de la infraestructura que sostiene la revolución de la IA, han escalado a niveles sin precedentes. Este tipo de declaraciones, aunque sujetas a matices, resaltan la magnitud del cambio de paradigma que estamos viviendo. Para entender la escala de la industria, un buen punto de partida es el informe de
Semiconductor Industry Association (SIA).
Perspectivas futuras: sostenibilidad y desafíos en la industria de semiconductores
La gran pregunta es si este ritmo de crecimiento es sostenible. La demanda de IA parece insaciable por ahora, y Micron está bien posicionado para capitalizarla. Las inversiones en I+D y la expansión de la capacidad de producción para HBM son vitales, como se detalla en numerosos análisis de mercado, por ejemplo en
Gartner o
Statista sobre semiconductores.
Sin embargo, el mercado de semiconductores sigue siendo cíclico y competitivo. Otros grandes jugadores como Samsung y SK Hynix también están invirtiendo fuertemente en HBM. La geopolítica, las tensiones comerciales y la necesidad de una cadena de suministro robusta también son factores cruciales que influirán en el futuro de Micron y la industria en general. Mi opinión es que el desafío ahora será mantener la innovación y la eficiencia en un entorno que, si bien es prometedor, nunca está exento de riesgos. El futuro de la IA y, por extensión, de empresas como Micron, dependerá de la capacidad de la industria para adaptarse y seguir impulsando los límites de lo posible.
El viaje de Micron en un solo año, pasando de una sólida ganancia a superar a un coloso como Apple en rentabilidad, es un testimonio de la velocidad a la que la tecnología puede remodelar los mercados y redefinir el poder corporativo. Es una historia fascinante que merece ser seguida de cerca. Si buscas análisis profundos, siempre es útil consultar fuentes como
Bloomberg Technology o
Reuters sobre Micron.
Micron
HBM
IA
Semiconductores
Finanzas