La imagen de una persona abriendo la puerta de su banco con solo mirar una cámara o apoyar un dedo ya no pertenece a la ciencia ficción. Cada vez más, las instituciones financieras exploran e implementan sistemas de acceso biométrico para mejorar la comodidad y la seguridad. Un informe de
El Economista destaca el auge de esta tecnología en diversos sectores, incluido el bancario. Sin embargo, esta conveniencia viene acompañada de preguntas fundamentales sobre la privacidad y la fiabilidad de estos sistemas. ¿Estamos realmente más seguros, o estamos abriendo la puerta a nuevas vulnerabilidades en un aspecto tan crítico como nuestras finanzas personales?
¿Cómo funciona la biometría en el acceso bancario?
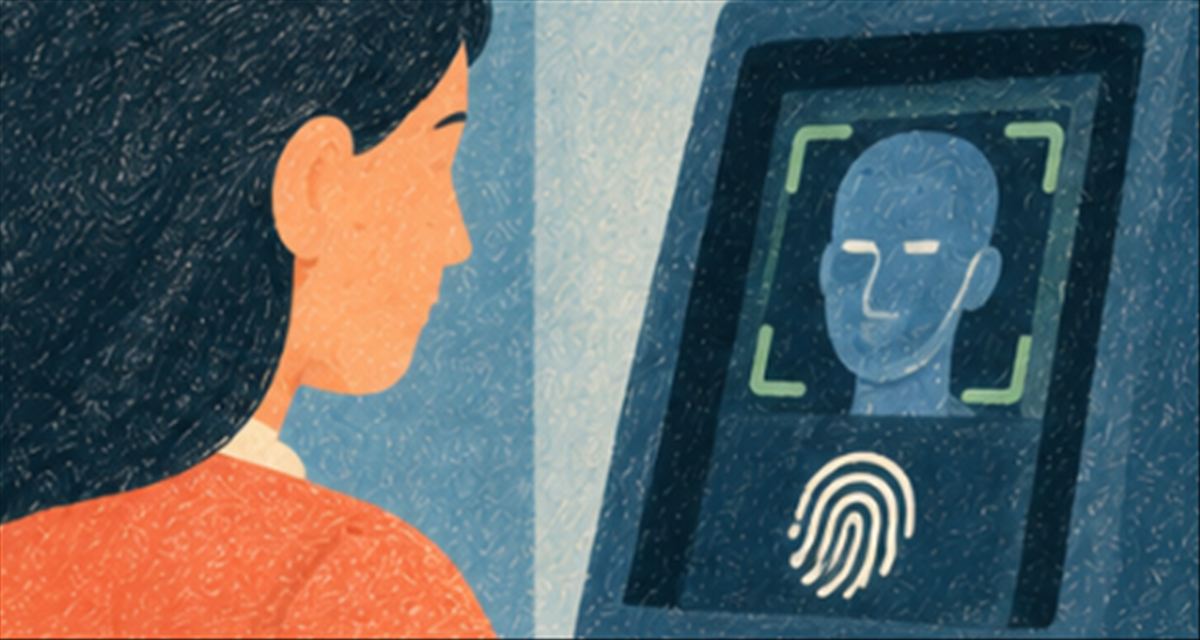
La biometría se basa en la identificación de características físicas o de comportamiento únicas de cada individuo. En el contexto bancario, las dos modalidades más extendidas para el acceso físico son la huella dactilar y el reconocimiento facial.
Huella dactilar: un clásico reinventado
La huella dactilar es, quizás, el método biométrico más conocido y ampliamente utilizado. Los bancos emplean lectores ópticos o capacitivos que capturan los patrones únicos de las crestas y valles de nuestros dedos. Esta información se convierte en un algoritmo matemático encriptado, no en una imagen de la huella, y se almacena para futuras comparaciones. La idea es que, al volver a acceder, el sistema compare la huella escaneada con la plantilla almacenada para verificar la identidad. Es un sistema probado, pero no exento de desafíos.
Reconocimiento facial: la nueva frontera
El reconocimiento facial, por su parte, analiza características geométricas de la cara, como la distancia entre los ojos, la forma de la nariz o el contorno del rostro. Las cámaras capturan una imagen que luego se procesa para crear un modelo digital único. Algunos sistemas más avanzados utilizan tecnología 3D para detectar la profundidad y evitar suplantaciones con fotografías o máscaras. Este método ofrece una gran comodidad, ya que el usuario simplemente necesita mirar a una cámara, a menudo sin contacto físico. Es una tecnología en rápida evolución, prometedora pero también generadora de debates.
Ventajas evidentes de la biometría
La principal ventaja de adoptar la biometría en los accesos bancarios es la combinación de seguridad y facilidad de uso. Elimina la necesidad de recordar contraseñas complejas o llevar tarjetas físicas para el acceso, reduciendo el riesgo de olvido o pérdida. Para los bancos, agiliza los procesos de entrada, mejora la experiencia del cliente y potencialmente reduce los costes operativos al disminuir la dependencia de personal para la verificación de identidad. Además, a diferencia de una contraseña que puede ser adivinada o robada, las características biométricas son inherentes al individuo, lo que añade una capa de seguridad intrínseca. Personalmente, encuentro la idea de un acceso sin fricciones muy atractiva, siempre que la seguridad subyacente sea robusta.
Los desafíos de la seguridad biométrica
A pesar de sus beneficios, la implementación de sistemas biométricos en entornos bancarios no está exenta de riesgos y preocupaciones. Es crucial abordar estas cuestiones para asegurar la confianza del público.
Suplantación de identidad y ataques
Una de las mayores inquietudes es la posibilidad de suplantación. Aunque los sistemas modernos son sofisticados, se han documentado casos de 'spoofing' donde huellas dactilares o caras se replican (por ejemplo, con prótesis o máscaras de alta calidad) para engañar al sistema. La diferencia fundamental con una contraseña es que, si tu huella o tu rostro son comprometidos, no puedes simplemente 'cambiarlos'. Esto plantea un riesgo de por vida si los sistemas de autenticación no son extremadamente robustos y resilientes.
Preocupaciones sobre la privacidad y el almacenamiento de datos
La captación y el almacenamiento de datos biométricos plantean serias dudas sobre la privacidad. ¿Dónde se guardan estos datos? ¿Quién tiene acceso a ellos? ¿Cómo se protegen de posibles brechas de seguridad? Un compromiso de una base de datos biométrica podría tener consecuencias devastadoras, ya que estos datos son irremplazables. Las regulaciones como el RGPD en Europa son vitales, pero la aplicación y el cumplimiento estricto son clave para proteger a los usuarios.
La Agencia Española de Protección de Datos, por ejemplo, ofrece guías claras al respecto.
Fallos técnicos y accesibilidad
Finalmente, no podemos ignorar la posibilidad de fallos técnicos. Un lector de huellas sucio o dañado, o un sistema de reconocimiento facial con problemas de iluminación, podría denegar el acceso a un usuario legítimo. Además, la accesibilidad es un factor importante: ¿qué pasa con personas que tienen cicatrices, quemaduras, o ciertas condiciones médicas que alteran sus características biométricas? Un sistema robusto debe ofrecer alternativas de autenticación fiables y seguras, como una
autenticación reforzada.
Mi opinión sobre el futuro bancario
En mi opinión, la biometría es el camino a seguir para el acceso bancario, pero con una serie de reservas importantes. La conveniencia es innegable y la seguridad puede ser muy alta si se implementa correctamente. Sin embargo, la clave reside en la combinación de factores. Un sistema que solo dependa de la biometría pura no me parece lo ideal. Una
autenticación de doble o triple factor, donde la biometría se combine con algo que sabes (una contraseña) o algo que tienes (un dispositivo móvil), ofrecería una resiliencia mucho mayor. Los bancos deben invertir masivamente en infraestructuras de seguridad de datos y en tecnologías anti-spoofing avanzadas, además de ser transparentes con sus clientes sobre cómo se manejan sus datos. Creo que
el sector bancario está en la vanguardia de estas innovaciones, pero el equilibrio entre seguridad, comodidad y privacidad es un desafío constante.
En definitiva, el acceso biométrico a los bancos representa un avance significativo hacia una experiencia más eficiente y, potencialmente, más segura. No obstante, la confianza en estos sistemas depende directamente de la robustez de su implementación, la transparencia en la gestión de datos y la capacidad de las instituciones para adaptarse a las amenazas emergentes. Como usuarios, nuestra responsabilidad es informarnos y exigir los más altos estándares de protección para nuestras identidades y nuestras finanzas. El futuro de la banca es biométrico, pero su seguridad dependerá de la diligencia colectiva.